


नेशनल डेस्क निष्पक्ष टुडे :-
₹2,000 तक के भुगतान पर कोई शुल्क नहीं, बड़े लेन-देन पर व्यापारी देगा MDR; आम ग्राहक की जेब पर सीधा असर नहीं
नई दिल्ली।
UPI से भुगतान करने वालों के लिए एक बड़ी खबर सामने आई है। 15 सितंबर 2026 को जारी FAQ के मुताबिक, 15 अक्टूबर 2026 से चुनिंदा UPI Person-to-Merchant यानी P2M लेन-देन पर Merchant Discount Rate यानी MDR लागू किया जाएगा।
लेकिन सबसे बड़ा सवाल—क्या अब UPI से पैसे भेजने पर ग्राहक की जेब कटेगी?
दस्तावेज के मुताबिक, नहीं। ग्राहक के लिए UPI भुगतान पहले की तरह मुफ्त रहेगा।
🔴 सबसे पहले समझिए ₹2,000 का नियम
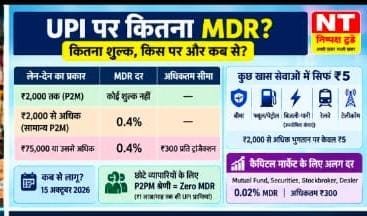
सामान्य P2M यानी दुकान, कारोबारी या व्यापारी को किए जाने वाले UPI भुगतान में—
👉 ₹2,000 तक — कोई MDR नहीं।
👉 ₹2,000 से ज्यादा — 0.4% MDR।
👉 ₹75,000 या उससे ज्यादा — अधिकतम ₹300 MDR।
यानी अगर कोई ग्राहक ₹3,000 की खरीदारी करता है तो 0.4% के हिसाब से ₹12 MDR बनेगा। ₹50,000 के भुगतान पर यह ₹200 होगा। लेकिन ₹1 लाख के भुगतान पर 0.4% यानी ₹400 की जगह अधिकतम ₹300 ही MDR होगा।
🟢 ग्राहक को नहीं देना होगा MDR
FAQ में साफ कहा गया है कि UPI से भुगतान करने वाले उपभोक्ता से कोई transaction charge नहीं लिया जाएगा।
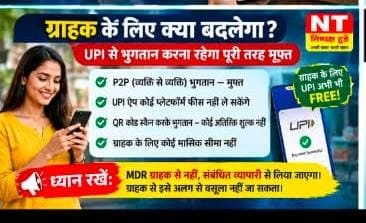
यानी QR कोड स्कैन करके भुगतान करने पर ग्राहक को अलग से MDR नहीं देना होगा।
इसके अलावा—
- P2P यानी व्यक्ति से व्यक्ति भुगतान मुफ्त रहेगा।
- UPI ऐप Platform Fee नहीं लगा सकेंगे।
- QR कोड से भुगतान करने पर ग्राहक से अतिरिक्त शुल्क नहीं लिया जाएगा।
- ग्राहक के लिए कोई मासिक MDR/फीस सीमा नहीं होगी।
🟡 छोटे दुकानदारों को राहत
यह नियम हर दुकानदार पर एक जैसा लागू नहीं होगा।
P2PM यानी छोटे व्यापारियों की श्रेणी को Zero MDR का प्रावधान दिया गया है।
FAQ के अनुसार, जिन छोटे विक्रेताओं की UPI के जरिए प्राप्तियां ₹1 लाख प्रति माह तक हैं, वे P2PM श्रेणी में Zero MDR के पात्र हो सकते हैं।

खास बात यह है कि अगर ऐसे छोटे व्यापारी को एक बार ₹2,000 से ज्यादा का भुगतान मिल भी जाता है, तो केवल उस भुगतान के कारण MDR नहीं लगेगा, बशर्ते व्यापारी exempted P2PM श्रेणी में हो।
⚠️ ₹1 लाख की सीमा पर नजर जरूरी
P2PM व्यापारी की UPI प्राप्तियां अगर लगातार तीन महीने ₹1 लाख प्रति माह से ज्यादा रहती हैं, तो FAQ के अनुसार उसे P2M श्रेणी में ट्रांसफर किया जा सकता है।
⛽ कुछ सेवाओं में 0.4% नहीं, सिर्फ ₹5
कुछ विशेष क्षेत्रों के लिए अलग व्यवस्था रखी गई है।
₹2,000 से ज्यादा के भुगतान पर बीमा, फ्यूल, बिजली-पानी जैसी कुछ सेवाओं में ₹5 का flat MDR बताया गया है।
यानी हर जगह 0.4% MDR लागू नहीं होगा।
📈 Mutual Fund और शेयर बाजार के भुगतान की अलग दर
Capital Market transactions के लिए अलग MDR रखा गया है।
Mutual Fund, Securities, Stockbroker और Dealer जैसे लेन-देन पर 0.02% MDR, अधिकतम ₹300 बताया गया है।
❓ MDR लगाया ही क्यों जा रहा है?
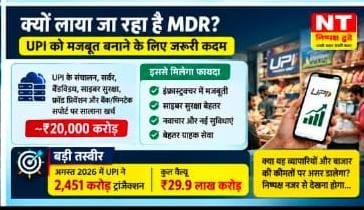
FAQ में इसका मुख्य कारण UPI के बढ़ते पैमाने और उसके संचालन की लागत को बताया गया है।
दस्तावेज के मुताबिक UPI के server, bandwidth, fraud prevention, cybersecurity और बैंक/fintech तकनीकी सपोर्ट पर उद्योग का अनुमानित खर्च करीब ₹20,000 करोड़ सालाना है।
MDR से मिलने वाले राजस्व को UPI infrastructure, cybersecurity, innovation और customer service में लगाने की बात कही गई है।
📊 UPI का कारोबार कितना बड़ा हो चुका है?
FAQ के अनुसार अगस्त 2026 में UPI ने 2,451 करोड़ transactions किए, जिनकी कुल वैल्यू करीब ₹29.9 लाख करोड़ बताई गई है।
दस्तावेज का तर्क है कि इतने बड़े डिजिटल पेमेंट नेटवर्क को लंबे समय तक चलाने के लिए स्थायी वित्तीय व्यवस्था जरूरी है।
🔍 तो आम आदमी को क्या समझना चाहिए?
सबसे महत्वपूर्ण बात यह है कि MDR ग्राहक से नहीं, संबंधित व्यापारी से लिया जाना है।
₹2,000 तक का सामान्य P2M UPI भुगतान — FREE
₹2,000 से ऊपर — सामान्य P2M में 0.4% MDR
₹75,000+ — अधिकतम ₹300
P2P भुगतान — FREE
छोटे पात्र P2PM व्यापारी — Zero MDR
कुछ विशेष सेवाएं — ₹5 flat MDR
और FAQ के मुताबिक व्यापारी इस MDR को ग्राहक से अलग से वसूल नहीं कर सकता।
निष्पक्ष सवाल
अब असली सवाल यह है कि क्या यह व्यवस्था UPI के लंबे समय के लिए आर्थिक रूप से मजबूत बनाएगी, या MDR का असर अंततः व्यापारियों की लागत और बाजार की कीमतों पर पड़ेगा?
FAQ में दावा है कि ग्राहक से अतिरिक्त शुल्क नहीं लिया जाएगा और व्यापारियों को लागत को अपनी सामान्य operational cost के रूप में absorb करना होगा। लेकिन वास्तविक असर 15 अक्टूबर 2026 से व्यवस्था लागू होने के बाद ही स्पष्ट होगा।
निष्पक्ष टुडे की नजर में—
फिलहाल सबसे जरूरी बात है नियम को सही समझना: UPI बंद या महंगा नहीं हुआ है; नया MDR चुनिंदा व्यापारी लेन-देन पर लागू होने वाला शुल्क है, जिसका भुगतान ग्राहक के बजाय व्यापारी पक्ष से होना है।


